بیمه مسئولیت برای مدیر ساختمان

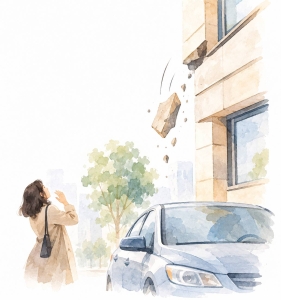
اگر سنگ نما از ساختمان سقوط کند و به خودرو یا عابر آسیب بزند، چه کسی خسارت می‌دهد؟

سقوط سنگ نما از ساختمان می‌تواند در چند لحظه خسارت سنگینی ایجاد کند؛ از آسیب به خودروهای پارک‌شده گرفته تا صدمه به عابران پیاده. در چنین شرایطی، مسئولیت جبران خسارت می‌تواند برای افراد مرتبط با ساختمان مطرح شود. به همین دلیل، بیمه مسئولیت مدیر ساختمان یکی از پوشش‌هایی است که مدیران ساختمان باید برای کاهش ریسک‌های مالی ناشی از حوادث احتمالی، آن را جدی بگیرند.
بیمه اسیا
بیمه اسیا

سقوط سنگ نما؛ حادثه‌ای که نباید دست‌کم گرفته شود.

نمای ساختمان دائماً در معرض عواملی مانند بارندگی، رطوبت، تغییرات دمایی، آلودگی هوا و فرسودگی قرار دارد. با گذشت زمان ممکن است سنگ‌ها یا اتصالات نما دچار آسیب، ترک‌خوردگی یا لق‌شدگی شوند.

مشکل اینجاست که همیشه نمی‌توان از روی ظاهر ساختمان متوجه میزان خطر شد. ممکن است بخشی از نما از بیرون سالم به نظر برسد، اما در اثر فرسودگی یا ضعف اتصالات، احتمال جدا شدن آن وجود داشته باشد. اگر این اتفاق در زمان حضور افراد یا خودرو در اطراف ساختمان رخ دهد، خسارت قابل‌توجهی ایجاد خواهد شد.

اگر سنگ نما روی خودرو یا عابر سقوط کند چه می‌شود؟

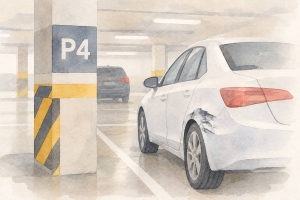
تصور کنید سنگی از نمای ساختمان جدا شده و روی خودرویی که مقابل ساختمان پارک شده سقوط کند. یا در شرایطی جدی‌تر، این سنگ با عابر پیاده برخورد کرده و باعث آسیب جسمی شود.در چنین مواردی، موضوع فقط هزینه تعمیر خودرو نیست. در صورت آسیب به اشخاص، ممکن است هزینه‌های درمان و سایر خسارت‌های مرتبط نیز مطرح شود. تعیین مسئولیت به علت حادثه، شرایط ساختمان، میزان تقصیر و نظر مراجع و کارشناسان مربوط بستگی دارد؛ اما در هر صورت، چنین حادثه‌ای می‌تواند برای مدیر و ساکنان ساختمان تبعات مالی و حقوقی ایجاد کند.

بیمه مسئولیت مدیر ساختمان چه اهمیتی دارد؟

مدیر ساختمان در طول دوره مدیریت خود با خطرهای مختلفی روبه‌رو است؛ خطرهایی که همیشه قابل پیش‌بینی یا کنترل کامل نیستند. بیمه مسئولیت مدیر ساختمان برای همین نوع نگرانی‌ها اهمیت پیدا می‌کند.

این بیمه، با توجه به شرایط و تعهدات بیمه‌نامه، می‌تواند در صورت وقوع حادثه تحت پوشش، مسئولیت‌های مالی مشخص‌شده در بیمه‌نامه را تا سقف تعهدات بر عهده بگیرد. بنابراین مدیر ساختمان در صورت وقوع یک حادثه ناگهانی، تنها با تمام تبعات مالی آن مواجه نخواهد بود.

چرا مدیر ساختمان بهتر است این بیمه را جدی بگیرد؟

مدیریت ساختمان فقط به پرداخت قبض‌ها، هماهنگی تعمیرات یا رسیدگی به امور روزمره محدود نمی‌شود. ساختمان محل رفت‌وآمد ساکنان، مهمانان، عابران و خودروهاست و بخش‌های مختلف آن می‌توانند در صورت نگهداری نامناسب، خطرآفرین شوند.

ممکن است مدیر ساختمان تمام تلاش خود را برای نگهداری مناسب انجام دهد، اما باز هم حادثه‌ای غیرمنتظره اتفاق بیفتد. در چنین شرایطی، داشتن یک پوشش بیمه‌ای مناسب می‌تواند به مدیریت بهتر ریسک‌های مالی کمک کند.

از طرف دیگر، هزینه تهیه بیمه مسئولیت در مقایسه با خسارتی که ممکن است در اثر یک حادثه جدی ایجاد شود، موضوعی است که ارزش بررسی دارد. به همین دلیل، بهتر است مدیران ساختمان پیش از وقوع حادثه، برای مدیریت این ریسک اقدام کنند؛ نه اینکه بعد از وقوع حادثه به فکر راه‌حل باشند.

فقط نمای ساختمان نیست؛ خطرهای دیگری هم وجود دارد

مسئولیت‌های احتمالی مدیر ساختمان تنها به سقوط سنگ نما محدود نمی‌شود. حوادث مختلفی ممکن است در ساختمان یا قسمت‌های مشترک آن رخ دهد و موجب آسیب به اشخاص یا اموال آنها شود.

به همین دلیل هنگام انتخاب بیمه مسئولیت مدیر ساختمان، نباید فقط به یک حادثه خاص توجه کرد. بررسی دقیق پوشش‌ها، سقف تعهدات، شرایط بیمه‌نامه و استثنائات اهمیت زیادی دارد تا بیمه‌نامه متناسب با شرایط ساختمان انتخاب شود.

بیمه مسئولیت؛ یک اقدام پیشگیرانه برای مدیران ساختمان

پیشگیری از حادثه همیشه اولویت دارد. بررسی منظم نمای ساختمان، رسیدگی به سنگ‌های لق، تعمیر قسمت‌های فرسوده و توجه به نکات ایمنی می‌تواند احتمال وقوع بسیاری از حوادث را کاهش دهد.برای تغییر این متن بر روی دکمه ویرایش کلیک کنید. لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است.

اما حتی با رعایت نکات ایمنی نیز نمی‌توان تمام اتفاقات احتمالی را پیش‌بینی کرد. به همین دلیل، در کنار اقدامات پیشگیرانه، داشتن بیمه مسئولیت می‌تواند بخش دیگری از مدیریت ریسک ساختمان باشد و خیال مدیر و ساکنان را از بابت برخی مسئولیت‌های مالی تحت پوشش، آسوده‌تر کند.

نتیجه‌گیری

سقوط سنگ نما می‌تواند یک حادثه ناگهانی باشد که خسارت مالی یا جانی قابل‌توجهی ایجاد کند. مسئولیت چنین حادثه‌ای نیز بر اساس شرایط هر پرونده و علت وقوع آن مشخص می‌شود. بنابراین، بهتر است مدیران ساختمان پیش از وقوع حادثه، ریسک‌های احتمالی ساختمان را شناسایی و برای آنها راهکار مناسبی در نظر بگیرند.

بیمه مسئولیت مدیر ساختمان یکی از راهکارهای مهم برای مدیریت ریسک‌های ناشی از حوادث ساختمان است و می‌تواند در صورت وقوع حوادث تحت پوشش، مطابق شرایط بیمه‌نامه و تا سقف تعهدات، در جبران خسارت نقش داشته باشد.

اگر مدیر ساختمان هستید و می‌خواهید بدانید چه پوشش‌هایی برای ساختمان شما مناسب‌تر است، می‌توانید برای دریافت مشاوره و بررسی شرایط بیمه‌نامه با شماره موجود در وبسایت بیمه آسیا نمایندگی صومی تماس حاصل نمایید ؛ همچنین برای مشاوره حضوری درباره بیمه مسئولیت مدیر ساختمان می‌توانید به بیمه آسیا در نارمک مراجعه نمایید.
بیمه مسئولیت

بیمه مسئولیت آسیا

بیمه اسیا

فرم درخواست مشاوره بیمه مسئولیت

بیمه مسئولیت مورد نظر خود را انتخاب نمایید

بیمه مسئولیت آسیا

مسئولیت مدنی چنین می باشد که هر کسی به دیگری ضرر برساند به از روی عمد و چه از روی غیر عمد مسئول جبران آن ضرر و زیان می باشد مگر در مواردی که ضرر به دیگری قانونی باشد و در واقع هرکدام از افراد در برابر تمامی اتفاق های خواسته و یا ناخواسته که ممکن است به دیگران ضرر و زیان وارد شود مسئول می باشند مانند تصادف،خسارات وارده به کارگران کارفرماها،خسارات وارده به بیماران یک پزشک و …

بیمه مسئولیت مدنی عقد قراردادی است که شرکت بیمه آسیابا توجه به اخذ مبلغی مشخص از بیمه گذار متعهد می شود که در صورت وقوع خطر و حادثه ، خسارت وارد شده به اشخاص ثالث را جبران کند. در بیمه مسئولیت مدنی موضوع بیمه، تامین خساراتی است که به علت حوادث ناشی از اعمال و فعالیت افراد، شرکت‌ها و سازمان‌ها به دیگران وارد می شود.

انواع بیمه مسئولیت

  • بیمه مسئولیت کارفرما در مقابل کارکنان
  • بیمه مسئولیت حرفه ای
  • بیمه مسئولیت مدنی عمومی
  • بیمه مسئولیت مدنی فنی مدیران
  • بیمه مسئولیت مدنی تولیدکنندگان کالا
  • بیمه مسئولیت قراردادی
  •  بیمه مسئولیت سازندگان ساختمانی در قبال کارکنان(ابنیه)

همه میدانیم که از پرخطر و پر ریسک ترین مشاغل دنیا می توان به مشاغل ساختمانی اشاره کرد.همواره سالانه مشاغل ساختمانی جان چندین هزارکارگر را در جهان می گیرد و مسئول اصلی جبران این گونه خسارات و حوادث نیز شخص سازنده یا کارفرما می باشد.
تصور کنید جان یک کارگر بر اثر سقوط،برق گرفتگی و … در حین انجام کار ساختمانی گرفته شود.آنجاست که خانواده کارگر فوت شده از کارفرما شکایت نموده و در اکثر موارد دادگاه فرد کارفرما را مسئول اصلی جبران خسارت می داند و علاوه بر دیه حتی مبلغی را ماهانه بایستی به بستگان کارگر فوت شده پرداخت کند اما اگر برای ساختمان یک بیمه مسئولیت به همراه پوشش های مناسب تهیه شود تمامی اینگونه خسارات را حتی بدون رأی دادگاه شرکت بیمه پرداخت می کند و به داد کارفرما می رسد.
از لحاظ قانون نیز شخص کارفرما موظف است قبل از شروع پروژه بیمه مسئولیت ساختمانی(ابنیه) تهیه نماید.

این بیمه نامه مباحث خسارات جانی وارد به کارکنان و یا حتی اشخاص ثالث را تحت پوشش قرار می دهد. از پوشش های این بیمه نامه می توان به جبران خسارت های جانی اعم از هزینه دیه فوت،نقص عضو و هزینه پزشکی نام برد.

  •  بیمه مسئولیت مدنی ناشی از اجرای عملیات ساختمانی در ارتباط با خسارت مالی وارد به اشخاص ثالث(ثالث مالی)

در مورد قبل درباره پرخطر بودن مشاغل ساختمانی صحبت کردیم و درباره اهمیت بیمه مسئولیت برای سازندگان و کارفرمایان صحبت نمودیم.
در ساخت و ساز علاوه بر خسارت جانی که ممکن است برای کارگران و یا اشخاص دیگر به وجود آید همواره خسارات مالی نیز امکان بروز آن با ریسک بالا وجود دارد به عنوان مثال ریزش دیوار همسایگان،سقوط مصالح به بر روی خودروهای پارک شده در خیابان و …
بدین منظور این بیمه نامه برای حمایت از کارفرمایان عزیز توسط شرکت های بیمه ای ارائه می شود تا در کنار بیمه مسئولیت ابنیه برای جبران خسارات جانی،خسارات مالی که ممکن است در طول پروژه برای اموال اشخاص ثالث به وجود آید نیز جبران شود و کارفرما می تواند با تهیه این بیمه نامه با توجه به آن سقف سرمایه ای که در بیمه نامه انتخاب می کند در مواقع بروز خسارت از این بیمه نامه استفاده نماید.
به عنوان مثال بعد از شروع پروژه و در مرحله گودبرداری،دیوارهای ساختمان مجاور به طور کلی ریزش می کند و بعد از شکایت زیاندیده، کارفرما ملزم به پرداخت مبلغ سنگینی تحت عنوان غرامت به مالک ساختمان مجاور می شود.در اینجا این بیمه نامه به داد کارفرما می رسد و تمامی مبلغ غرامت را پرداخت می نماید.
پوشش های این بیمه نامه هم جبران کلیه خسارات مالی است که با رعایت الزامات بیمه نامه و توجه به استثنائات به طور ناخواسته به اشخاص ثالث وارد می شود.

  • بیمه نامه مسئولیت پزشکان

پزشکان عزیر همواره از مهم ترین افراد هر مملکت به شمار می آیند و سالانه جان میلیون ها انسان را نجات می دهند و اکثر ما انسان ها سلامت خود را مدیون پزشکان عزیز و زحمتکش هستیم.اما با توجه به اینکه پزشکان با جان انسان ها سر و کار دارند گاهی ممکن است ناخواسته بر اثر قصور،اهمال و یا موارد دیگر موجب ضرر و زیان به بیمار بشوند و بیمار دچار عارضه و یا فوت شود.در اینگونه موارد در صورتی که پزشک به عنوان مقصر شناخته شود بایستی تمامی غرامت بیمار که توسط دادگاه مشخص می شود را به مبلغ به روز پرداخت کند و با توجه به افزایش سالانه مبالغ دیه ها،مبلغ غرامت ممکن است بسیار سنگین باشد و جبران آن سخت باشد.
اما یک راه حل بسیار ساده وجود دارد و آن هم تهیه بیمه مسئولیت برای پزشکان می باشد.
این بیمه نامه حامی پزشکان در مواقع سخت خواهد بود و در واقع شغل آنان را بیمه می نماید و در مواقعی که پزشکان ناخواسته به بیماران ضرر و زیان وارد کرده باشند تمامی خسارت از محل بیمه نامه مسئولیت پزشکان قابل پرداخت است.
به عنوان مثال پزشکی به هنگام به دنیا اوردن نوزادان دوقلو بر اثر کم کاری هایی که صورت می گیرد باعث فوت مادر و هر دو نوزاد می شود.بعد از شکایت خویشاوندان از پزشک دادگاه مبلغ بسیار سنگینی را به عنوان غرامت تعیین می کند و پزشک ناچار است تمامی این مبلغ را به بازماندگان مادر فوت شده بپردازد.اگر این پزشک یک بیمه مسئولیت با پوشش های مناسب تهیه کرده باشد،تمامی این مبلغ غرامت از محل بیمه مسئولیت پزشک پرداخت خواهد شد.
از پوشش های این بیمه نامه می توان به غرامت فوت،نقص عضو و هزینه پزشکی بیماران زیان دیده اشاره کرد.

  • بیمه نامه مسئولیت کارفرمایان واحدهای صنعتی،تولیدی و خدماتی در مقابل کارکنان

با توجه به قوانین کار کافرما در محل کارگاهی موظف است کلیه موارد ایمنی به منظور کاهش ریسک بروز خطرات موجود برای کارگران و کارمندان فراهم کند تا فضای امنی برای فعالیت کارکنان و کارگران ایجاد شود.
اما همواره با رعایت کلیه موارد ایمنی باز هم خطراتی کارکنان را تهدید می کند که اجتناب ناپذیر می باشد و همواره احتمال بروز خطر می باشد.
با توجه به قوانین کار هرزمان برای کارکنان حوادثی پیش بیاید و ضرری به آنان وارد شود مانند سقوط،برق گرفتگی،قطع دست با دستگاه و … شخص کارفرما مسئول اصلی جبران این حادثه و خسارت می باشد و همواره در اکثر موارد مقصر اصلی حادثه شناخته می شود.
سالانه کارفرمایان زیادی در دادگاه ها محکوم به پرداخت دیات سنگین به دلیل بروز حوادث کاری برای کارگرانشان می شوند و حتی در برخی موارد بایستی به سازمان تامین اجتماعی نیز غرامت پرداخت کنند و ماهانه مبلغی را به عنوان حقوق ماهانه به خانواده کارگر از کارافتاده و یا فوت شده پرداخت نماید.
اما اهمیت بیمه مسئولیت برای کارفرمایان در اینگونه موارد نمایان می شود که به داد کارفرمایان می رسد و یک حامی بسیار بزرگ در زمان بروز حادثه خواهند بود.
کارفرمایان عزیز می توانند با تهیه بیمه نامه مسئولیت به صورت بانام و یا بی نام ریسک جبران هزینه های بروز داده در حوادث کاری برای کارفرمایان را به عهده گیرد و در مواقع بروز حادثه به کارفرمایان کمک کند.
حق بیمه هر بیمه مسئولیت با توجه به فعالیت کاری و درجه خطر و همچنین تعداد کارکنان و میزان پوشش متفاوت می باشد و طبیعتاً هر چه فعالیت شغلی پرخطرتر باشد حق بیمه بیشتر خواهد بود و بالعکس.
پوشش های بیمه مسئولیت کارفرمایی در مقابل کارکنان جبران عبارتست از جبران هزینه ها و غرامت های دیه فوت،نقص عضو و هزینه های پزشکی می باشد.

  • بیمه مسئولیت مدنی مجریان پروژه های عمرانی در مقابل کارکنان

این بیمه نامه شباهت بسیار زیادی به بیمه نامه مسئولیت مدنی کارفرمایان ساختمانی در مقابل کارکنان می باشد با این تفاوت که این بیمه نامه در حیطه فعالیت های عمرانی مانند محوطه سازی،جدول بندی،حصارکشی،احداث پارک و فضای سبز،استحصال زمین،راه سازی،نصب آسفالت،نصب گاردریل،نصب خطوط لوله گاز و نفت،احداث فرودگاه،لایروبی کانال،احداث سد،حفاری چاه،احداث خطوط ریلی راه آهن،آبرسانی،اجرای طرح های پتروشیمی،احداث اسکله،احداث و راه اندازی شبکه های مخابراتی،احداث نیروگاه،احداث پالایشگاه،احداث پل،احداث تونل،احداث مترو و … می باشد.
همواره اجرای فعالیت های عمرانی که تعدادی از آنها در بالا ذکر شد با خطرات بسیار زیادی ممکن است مواجه شود و جان افراد دخیل در پروژه ها را به خطر اندازد که برخی از آنها اجتناب ناپذیر است و غیرقابل پبش بینی می باشد.
در ابتدا بایستی برای حفظ سلامت کارکنان فعالیت های عمرانی کلیه موارد ایمنی رعایت شود تا احتمال بروز خطر به حداقل برسد سپس با تهیه بیمه مسئولیت مجریان پروژه های عمرانی در مقابل کارکنان یک حامی و یک پشتیبان هم برای کارفرمایان و هم برای کارکنان می باشد چرا که به هنگام بروز حادثه حتی در مواردی بدون رای دادگاه خسارت های وارده به کارکنان را جبران می نماید.
از پوشش های این بیمه نامه می توان به جبران خسارت و غرامت فوت،نقص عضو و جبران هزینه های پزشکی نام برد.

  •  بیمه نامه مسئولیت پیراپزشکان

پیراپزشکان عزیز همانند پزشکان همواره زحمات زیادی به منظور حفظ سلامت و حفظ جان انسان ها می کشند و نقش بسزایی در حوزه سلامت مردمان جهان دارند.
اما با توجه به اینکه این عزیزان با جان انسان ها سروکار دارند گاهی ممکن است به طور ناخواسته و به دلیل اهمال،قصور،کم کاری و … ضرر به جان بیماران بزنند و صدمات سبک و سنگینی را به بیماران وارد نمایند که ممکن است بعد از شکایت بیمار دادگاه بخشی از این قصور را به عهده پیراپزشکان نمایند و آنان را مسئول جبران غرامت و خسارت دیه فوت،نقص عضو و یا هزینه های پزشکی نمایند.
برخی از پیراپزشکان عبارتند از پرستاران،ماماها،دندانپزشکان تجربی و بهداشت کاران دهان و دندان،متخصصان و کارشناسان بیهوشی،تکنسین های اتاق عمل،کارشناسان فیزیوتراپی،بهیاران و …
پیراپزشکان عزیز می توانند با تهیه بیمه مسئولیت پیراپزشکی خیال خود را در رابطه با جبران خساراتی که ممکن است برای بیماران به وجود آید که مقصر آن باشند راحت نمایند و این بیمه نامه یک پشتیبان و حامی بزرگ برای آنان خواهد بود.
از پوشش های بیمه نامه مسئولیت پیراپزشکان می توان به جبران خسارات و غرامت فوت،نقص عضو و یا هزینه های پزشکی اشاره کرد.

  • بیمه نامه مسئولیت مدنی دارندگان آسانسور و پله برقی در قبال استفاده کنندگان

با گسترش روزافزون شهر نشینی و توسعه شهرها،ساختمان ها نیز همواره در حال پیشرفت هستند و روز به روز بلندتر و پیشرفته تر می شوند.به همین منظور آسانسورها امروزه نقش بسیار پررنگی در توسعه ی ساختمان ها دارند و روز به روز پر استفاده تر می شوند.اما همین مساله باعث شده است با توجه به کاربرد فوق العاده آسانسور ها و پله برقی ها،در برخی موارد که روزبه روز در حال گسترده شدن نیز می باشد حوادث بسیار ناگواری را به وجود آورد و جان انسان ها را بگیرد و در هنگام بروز این حوادث مسئول اصلی جبران کلیه خسارات وارد شده به زیاندیده مدیر ساختمان و یا هیئت مدیره ساختمان می باشد.
حال هیئت مدیره ساختمان و یا مدیر ساختمان می تواند با تهیه بیمه نامه مسئولیت آسانسور خیال خود و مالکین ساختمان را بابت جبران خسارت وارده به استفاده کنندگان در زمان بروز حادثه را راحت نمایند.
از پوشش های این بیمه نامه می توان به جبران هزینه ها و غرامت فوت،نقص عضو و هزینه های پزشکی نام برد.

برای اطلاعات بیشتر درباره بیمه آسانسور و بیمه پله برقی اینجا کلیک کنید.

مراحل خرید بیمه مسئولیت

1

تماس با کارشناسان

2

ارائه اطلاعات

3

اعلام قیمت بیمه نامه

4

 صدور بیمه نامه

5

ارسال رایگان

پرسش های متداول

1-بیمه نامه سازندگان ابنیه در مقابل کارکنان

2_بیمه نامه جبران خسارت های مالی در قبال اشخاص ثالث

3-بیمه نامه تمام خطر(الزامی نمی باشد)

در صورتی که بیمه نامه دارای پوشش پرداخت خسارت بدون رای دادگاه باشد خیر نیاز نمی باشد اما در صورتی که بیمه نامه فاقد این پوشش باشد نیاز به رای دادگاه می باشد

پاسخ بله می باشد.در بیمه های مسئولیت همانند بیمه های خودرو تخفیف سنواتی تعلق می گیرد.

کارفرما باید برای خرید بیمه مسئولیت بانام  اسامی کارکنان خود را به شرکت بیمه اعلام نماید و در صورت تغییر این افراد موظف است، اسامی کارکنان جدید را در یک الحاقیه مجدداً به بیمه گر اعلام کند. برای جلوگیری از این مشکل و برای کسب و کار هایی که پرسنل و کارکنان افراد ثابتی نیستند، کارفرما می تواند بیمه مسئولیت بی نام خریداری نماید.

در بیمه مسئولیت بی نام، اسامی پرنسل به شرکت بیمه اعلام نمی شود، بلکه تعداد آنها در بیمه نامه ذکر خواهد شد.

چنانچه برای این کسب و کار ها، بیمه مسئولیت بانام خریداری شود و حادثه ای برای یکی از کارکنان جدید رخ دهد که نام وی در بیمه نامه ذکر نشده باشد، شرکت بیمه هیچ هزینه ای متقبل نخواهد شد و مسئولیت جبران خسارت به عهده کارفرما می باشد.

با توجه به آنکه در ایران بیشتر اتباع خارجی در مشاغل ساختمانی مشغول به کار می‌شوند. کارفرما می‌تواند با بیمه نامه مسئولیت ،اتباع خارجی را به شرط داشتن اقامت، بیمه نماید. 

افراد با بیمه مسئولیت برای مشاغل پر خطر و پر ریسک  خود اقدام به دریافت آن می‌کنند تا در صورتی که فرد به واسطه شغل خود دچار تخلف و یا اشتباهی شود، بتواند خسارت خود را جبران تماید.

بیمه مسئولیت به انواع مختلفی تقسیم می شود که با توجه به پوشش‌های آن، نرخ بیمه مسئولیت تعیین می شود.

برای مشاوره و استعلام قیمت و دریافت اطلاعات بیشتر با کارشناسان ما تماس بگیرید.


یادآور اتمام بیمه نامه

مقالات

نشانی نمایندگی صومی